Il giorno 181. Quando la malattia dura più di quanto il tuo contratto sia disposto ad aspettarti.
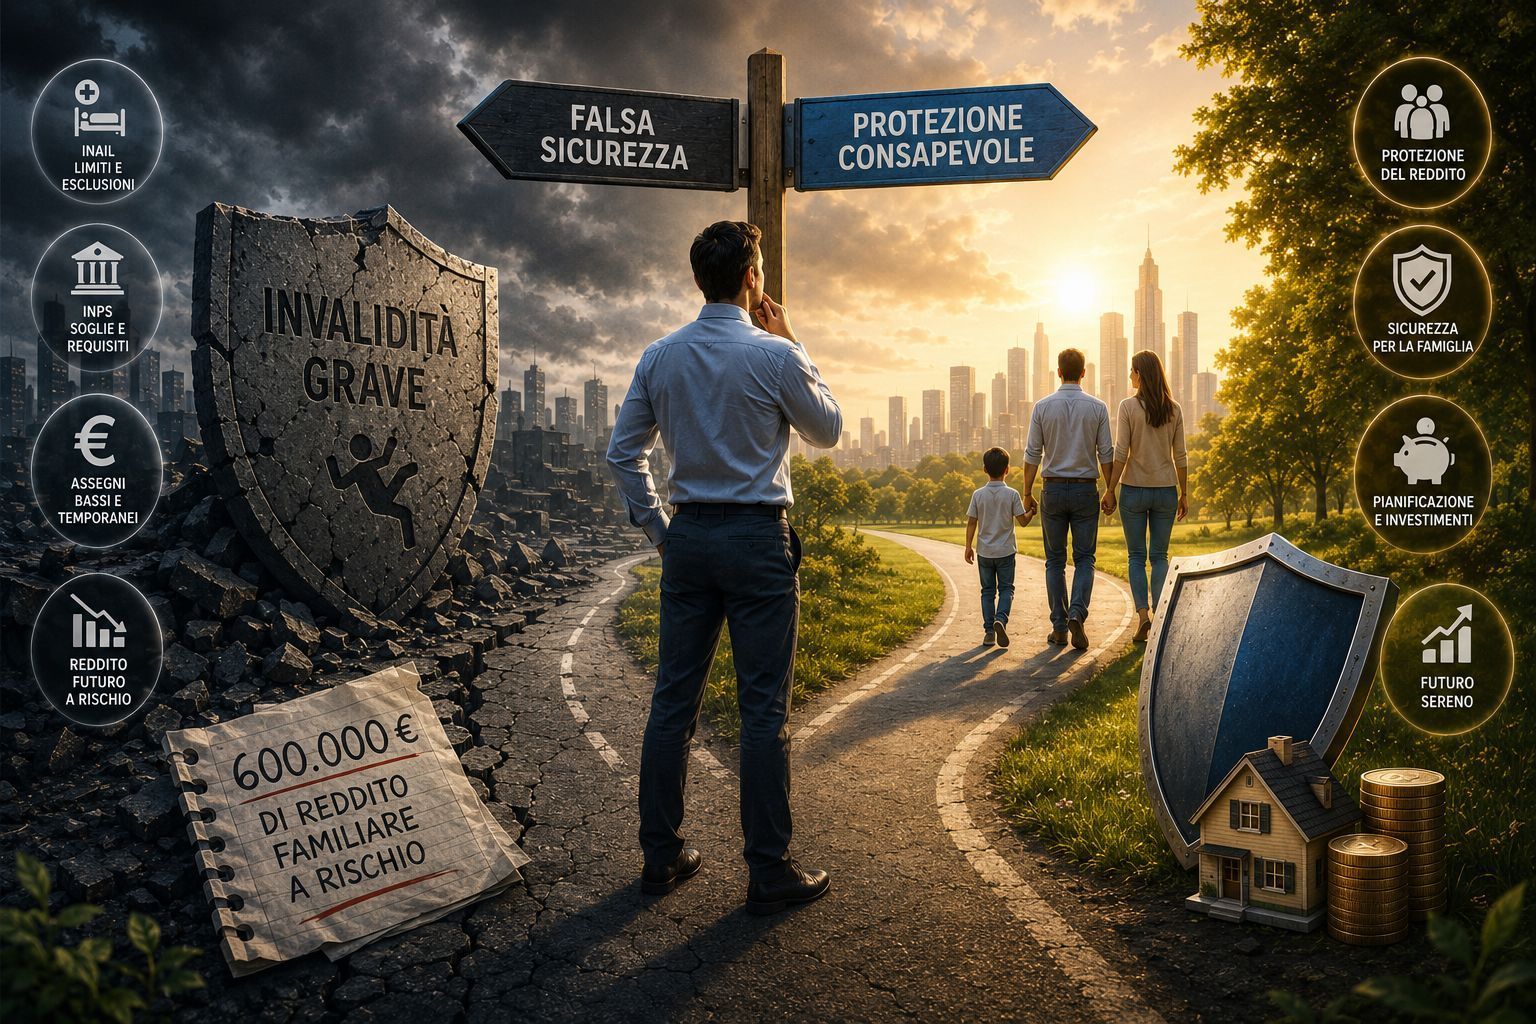
Molti dipendenti sono convinti che, se una malattia li ferma a lungo, il posto e lo stipendio restino al sicuro. Non è così, ed è tutto legale.
"Sono dipendente. Se mi ammalo non mi possono licenziare, e lo stipendio arriva comunque."
È una frase che si sente al bar, che gira sui social e che molti ripetono con totale sicurezza. Per qualche mese è anche vera. Poi smette di esserlo, in una data scritta nel contratto collettivo nazionale di lavoro (CCNL) applicato dalla tua azienda, che quasi nessuno ha mai letto. È lì che si scopre la distanza tra avere un posto e avere un reddito.
I primi sei mesi
Per molte categorie di dipendenti del settore privato, chi si ammala riceve dall'INPS, l'Istituto Nazionale della Previdenza Sociale, un'indennità di malattia, che molti contratti obbligano l'azienda a integrare. Per i dipendenti a tempo indeterminato che ne hanno diritto, l'INPS la paga fino a 180 giorni nell'anno solare.
Per qualche mese, quindi, la busta paga regge. Il problema comincia quando la malattia dura di più: un tumore, un ictus, una patologia che chiede cure per oltre un anno, o che non ti permetterà più di fare il tuo lavoro.
Il posto protetto funziona come il disco orario
Chi parcheggia con il disco orario ha un posto tutto suo, ma per il tempo scritto sul cartello. Prima della scadenza nessuno può fargli la multa. Dopo, il vigile può passare. Non è detto che passi, ma non puoi più contare che non lo faccia.
Il periodo in cui il contratto ti conserva il posto, il periodo protetto (i tecnici lo chiamano comporto), è quel cartello. L'art. 2110 del Codice civile obbliga il datore di lavoro a conservare il posto durante la malattia per il periodo fissato dalla legge o dal contratto. Superato quel periodo, il datore di lavoro può licenziare senza dover dimostrare altri motivi, nel rispetto delle tutele previste, che per i lavoratori con disabilità sono più ampie.
Quanto dura dipende dal contratto. Nel terziario sono 180 giorni nell'anno, a cui si possono aggiungere fino a 120 giorni di aspettativa non retribuita, da chiedere con raccomandata prima che scadano i 180. Nell'industria metalmeccanica, in base all'anzianità, si va da 183 giorni a oltre un anno. Il giorno 181 è letterale per qualcuno e simbolico per altri, ma una data c'è per tutti.
Le tutele che esistono, e cosa non fanno
La legge n. 106 del 2025 consente a chi ha una malattia oncologica, invalidante o cronica, con invalidità riconosciuta almeno al 74%, di chiedere, esauriti gli altri periodi di assenza, un congedo fino a 24 mesi conservando il posto. È una conquista vera. Ma il congedo non è retribuito, e quei mesi non contano per la pensione.
Dopo un licenziamento può intervenire la NASpI, l'indennità di disoccupazione dell'INPS, se ci sono i requisiti: un sostegno temporaneo e più basso dello stipendio. Se la capacità di lavoro, nelle occupazioni adatte alle proprie attitudini, è ridotta in modo permanente a meno di un terzo, e ci sono i requisiti contributivi, può spettare l'assegno ordinario di invalidità, calcolato sui contributi versati fino a quel giorno. In mezzo resta un caso che quasi nessuno racconta: non puoi più fare il tuo lavoro, ma per la legge non sei abbastanza invalido.
Il conto
Prendiamo un dipendente di 48 anni che porta a casa 2.000 euro netti al mese. Ipotesi: lavora nel commercio e l'azienda gli garantisce lo stipendio pieno per i 180 giorni, tredicesima esclusa.
Per sei mesi non cambia quasi nulla. Poi, se la malattia continua, arrivano i mesi di aspettativa senza stipendio e, se ha i requisiti, fino a due anni di congedo: 24 mesi per 2.000 euro fanno 48.000 euro che non entrano, mentre mutuo, bollette e cure continuano a uscire. E se a quel lavoro non potrà più tornare, il conto non si ferma a due anni: va fatto fino alla pensione, insieme ai contributi che smettono di accumularsi.
Senza una copertura costruita su questo numero, quella cifra la famiglia la paga con i risparmi, con i debiti o con la casa.
Il dipendente non è l'unico a crederci
Anche l'imprenditore spesso pensa che sia una faccenda tra il dipendente e l'INPS. Finché a fermarsi non è una persona che non sa come sostituire: per tutto il periodo protetto deve conservarle il posto, e il trattamento di fine rapporto continua a maturare (art. 2120 del Codice civile). E il primo a cui quel collaboratore chiederà aiuto è lui.
Il momento in cui molti consulenti si fermano
C'è una frase che chiude tante conversazioni prima ancora che comincino: "Io sono dipendente, ho il posto sicuro. Se mi succede qualcosa, i soldi li prendo comunque."
Molti consulenti, a quel punto, lasciano perdere. Per non sembrare insistenti, per non rovinare il rapporto, o perché quella convinzione non l'hanno mai verificata nemmeno loro.
È proprio lì che un consulente preparato dice le cose come stanno. Senza forzare niente.
La decisione resta del cliente, sempre. Ma deve essere una decisione presa sui numeri veri, non su una frase sentita al bar o letta sui social. Informare non è vendere: è il minimo che si deve a chi si fida.
Le domande da farsi, ognuno dalla sua parte
Se sei dipendente
- Qual è il CCNL applicato dalla mia azienda, e quanto dura il mio periodo protetto?
- Per quanti mesi l'azienda integra l'indennità INPS?
- Se non potessi più fare il mio lavoro, quanto entrerebbe in casa ogni mese?
- Se dovessi smettere di lavorare per sempre, quanti anni di contributi mi mancherebbero per la pensione su cui conto?
- Per quanti mesi la mia famiglia regge senza il mio stipendio, senza vendere investimenti, chiedere prestiti, toccare i risparmi per la pensione o dover cedere il mio patrimonio, a partire dalla casa?
Se sei imprenditore
- Chi sono, in azienda, le persone senza le quali il lavoro si ferma?
- Se mi dovesse mancare il mio caporeparto, per sempre o per molti mesi, cosa faccio? E quanto mi costa in lavoro perso?
- Quanto tempo e quanti soldi servono per sostituirlo, mentre il suo posto va conservato per tutto il periodo protetto?
- E se a fermarmi fossi io, chi parla con le banche, con i clienti e con i fornitori il giorno dopo?
- I miei collaboratori sanno cosa succede al loro reddito quando finisce il periodo protetto, o lo scopriranno chiedendo aiuto a me?
Da queste domande nasce la tutela della persona chiave, il key man: costruita sugli eventi giusti, protegge l'azienda quando a venire a mancare, o a non poter più lavorare, è chi non si può sostituire.
Se fai il consulente
- Quanti clienti dipendenti assicuro per l'auto, e non sanno cosa succederebbe al loro reddito se non potessero più lavorare?
- A quanti ho spiegato davvero cosa paga l'INPS, quando scade il periodo protetto e cosa resta dopo?
- Con il contratto di lavoro del cliente davanti, saprei dirgli io quanto dura il suo periodo protetto?
- Quante volte, davanti a «tanto ho il posto sicuro», ho lasciato perdere?
- E a quanti titolari d'azienda che seguo ho chiesto chi non possono permettersi di perdere?
La malattia non sa quando scade il tuo periodo protetto. Il mutuo nemmeno: arriva il giorno 181 come il giorno 1. Quanto a lungo la tua famiglia regge si può sapere prima, con un'analisi fatta sui tuoi numeri, prima di qualunque preventivo.
Prima la diagnosi. Sempre.
Fonti
Codice civile, artt. 2110 e 2120. Cass., Sez. Un., sentenza n. 12568 del 2018. Legge 18 luglio 2025, n. 106, art. 1. D.Lgs. 4 marzo 2015, n. 22 (NASpI). Legge 12 giugno 1984, n. 222, art. 1 (assegno ordinario di invalidità). CCNL Terziario, Distribuzione e Servizi (rinnovo del 22 marzo 2024, raccolto nel Testo Unico Confcommercio del 3 febbraio 2026) e CCNL Metalmeccanici Industria, disciplina della malattia e del comporto.
Amministratori condominiali: «Nessuno me l’ha chiesto» non ti salva se ometti i rischi in assemblea.